Accident du frontalier en Suisse : qui prévenir et quelle assurance intervient ?
Après un accident, le bon réflexe est d’identifier rapidement l’assureur LAA compétent et de conserver tous les justificatifs.
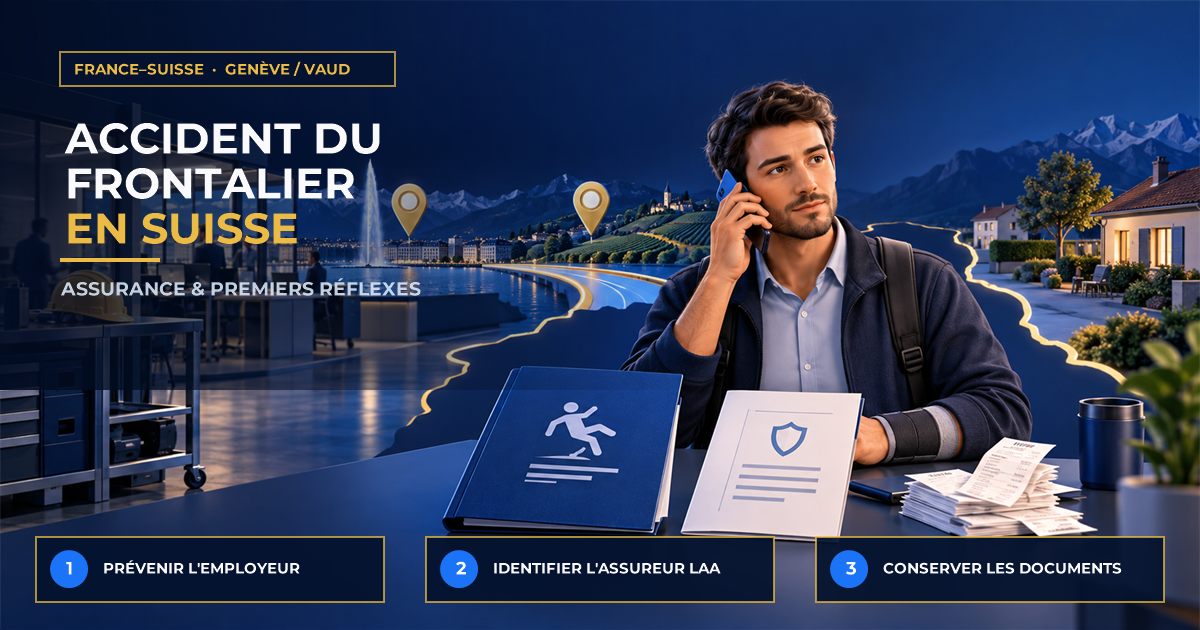
Vous vivez en France et travaillez à Genève ou dans le canton de Vaud. Après une chute au travail, un accident de trajet ou une blessure pendant vos loisirs, le premier réflexe est de prévenir rapidement votre employeur suisse et de lui demander le nom exact de son assureur-accidents. Tous les employeurs ne relèvent pas de la Suva : votre couverture peut dépendre d’un autre assureur autorisé.
La réponse dépend ensuite du lieu et des circonstances de l’accident, mais aussi de votre temps de travail chez le même employeur. Un salarié occupé au moins huit heures par semaine chez ce même employeur est également assuré contre les accidents non professionnels. En dessous de ce seuil, cette couverture de loisirs n’est pas incluse dans l’assurance obligatoire de cet employeur.
Cet article vise le cas courant d’un salarié résidant en France et travaillant en Suisse. Une activité dans plusieurs États, un détachement, une activité indépendante ou une situation particulière de télétravail peut modifier le régime de sécurité sociale applicable. Dans ces cas, demandez une confirmation individuelle avant de suivre le circuit décrit ici.
Genève ou Vaud : la couverture de base change-t-elle ?
Pour l’assurance-accidents obligatoire des salariés, la règle de base relève du droit fédéral suisse. Elle ne devient donc pas différente simplement parce que l’employeur se trouve à Genève plutôt que dans le canton de Vaud. Dans les deux cantons, le point décisif est d’identifier l’assureur LAA auprès duquel l’employeur a couvert son personnel.
Ce qui peut changer en pratique, c’est l’employeur, l’assureur, le service interne à contacter et la procédure de déclaration. Ne déduisez pas le nom de l’assureur à partir du canton, de votre permis G ou de votre choix d’assurance-maladie. Demandez une attestation, une carte ou les coordonnées du gestionnaire de sinistre.
Le droit d’option maladie concerne votre couverture maladie. Pour un accident, il faut rechercher la couverture accident correspondante et l’assureur déclaré par votre employeur. Cette séparation évite d’envoyer les documents au mauvais organisme.
Accident professionnel : qui couvre le salarié ?
Les salariés occupés en Suisse sont assurés obligatoirement contre les accidents professionnels par leur employeur. Cette branche vise l’accident survenu dans le cadre de l’activité professionnelle ; l’assureur examine toutefois les faits et la qualification du cas.
Après l’événement, informez votre responsable ou le service des ressources humaines, même si la blessure paraît légère ou si vous ne vous absentez pas immédiatement. Une déclaration et une documentation précoces permettent de relier plus facilement d’éventuelles séquelles à l’événement initial.
Notez les circonstances avec précision : date, heure, lieu, tâche réalisée, partie du corps touchée, témoins et premiers soins reçus. Conservez les certificats médicaux, factures, prescriptions et échanges avec l’employeur. L’assureur reste compétent pour reconnaître le cas et déterminer les prestations dues.
Accident pendant les loisirs : la règle des huit heures
L’accident de loisirs n’est pas automatiquement couvert pour tout salarié suisse. Lorsque vous travaillez au moins huit heures par semaine chez le même employeur, l’assurance obligatoire de cet employeur comprend aussi les accidents non professionnels. Le seuil s’apprécie auprès de cet employeur et ne doit pas être reconstitué en additionnant librement les heures effectuées chez plusieurs employeurs.
Si vous travaillez moins de huit heures par semaine chez un employeur, son assurance obligatoire couvre les accidents professionnels et les maladies professionnelles, mais pas les accidents ordinaires survenus pendant les loisirs.
En cas d’horaire variable, de contrats multiples ou de baisse récente d’activité, ne tranchez pas seul. Demandez à chaque employeur quelle couverture a été déclarée et à quel assureur. Le point exact autour du seuil doit être confirmé pour la période concernée.
Accident sur le trajet : pourquoi le temps de travail compte
Pour une personne travaillant moins de huit heures par semaine chez le même employeur, le mémento officiel suisse indique que les accidents sur le trajet direct entre le domicile et le lieu de travail sont réputés accidents professionnels.
Cette règle ne permet pas de qualifier automatiquement toute chute ou collision survenue à proximité d’un trajet. Un détour, une interruption ou des circonstances particulières doivent être décrits exactement à l’assureur. Déclarez l’itinéraire, l’heure, le motif du déplacement et les éventuelles interruptions sans reformuler les faits pour les faire entrer dans une catégorie.
Si vous êtes couvert contre les accidents non professionnels grâce à un horaire d’au moins huit heures chez le même employeur, l’accident de trajet relève en principe de cette couverture non professionnelle. L’assureur confirme néanmoins la qualification retenue pour le dossier.
Qui prévenir et comment identifier l’assureur LAA ?
Commencez par prévenir votre employeur selon sa procédure interne. Demandez-lui ensuite :
- le nom et les coordonnées de l’assureur-accidents ;
- le numéro de sinistre dès qu’il est créé ;
- les documents à remettre au médecin ou à l’établissement de soins ;
- la personne chargée du suivi dans l’entreprise ;
- le canal prévu pour transmettre les certificats et les factures.
L’employeur peut être assuré par la Suva ou par un autre assureur autorisé. Évitez donc d’envoyer spontanément votre dossier à la Suva sans avoir vérifié le contrat de votre employeur.
Signalez l’accident rapidement, y compris lorsqu’il ne provoque pas une longue incapacité de travail. La brochure officielle de la Suva demande aux personnes qu’elle assure de déclarer les accidents professionnels et non professionnels à leur supérieur, et la Suva rappelle qu’un petit accident peut produire des conséquences tardives qu’il est utile de documenter. La procédure concrète reste celle de l’assureur concerné.
Soins en France : que vérifier avant d’avancer des frais ?
Le fait d’habiter en France ne permet pas de supposer que chaque facture sera remboursée automatiquement ou intégralement. L’OFSP indique que, pour un traitement dans un autre État européen, les règles et prestations du pays de traitement entrent dans la coordination. Le circuit applicable doit donc être confirmé avec l’assureur-accidents du dossier.
Avant des soins non urgents, ou dès que votre état le permet après une urgence, demandez à l’assureur :
- si le professionnel ou l’établissement en France peut facturer selon le circuit attendu ;
- quels formulaires ou justificatifs sont nécessaires ;
- si vous devez avancer des frais ;
- à quelle adresse transmettre les factures et comptes rendus ;
- si une autorisation préalable est nécessaire pour la suite du traitement.
Conservez la prescription, le rapport médical, les factures détaillées et les preuves de paiement. N’abandonnez pas un soin urgent pour attendre une réponse administrative, mais informez l’établissement que le dossier concerne un accident lié à un emploi en Suisse et communiquez le numéro de sinistre dès que vous le recevez.
Quelles prestations peuvent être examinées ?
Lorsque l’accident est reconnu et couvert, l’assurance-accidents peut examiner notamment les frais de traitement, certains frais de transport ou de sauvetage, une indemnité journalière en cas d’incapacité de travail, ainsi que des rentes ou indemnités dans les situations prévues par la loi. Cette liste présente des catégories : elle ne garantit aucune prestation dans un dossier individuel.
En cas d’incapacité totale de travail reconnue dans un accident couvert, l’indemnité journalière correspond en principe à 80 % du gain assuré et débute à partir du troisième jour qui suit celui de l’accident. En cas d’incapacité partielle, elle est réduite en conséquence. Le calcul, le gain assuré, le début effectif et le droit restent soumis à l’examen de l’assureur.
Ne transformez pas ce pourcentage en promesse de revenu net. Il ne remplace pas une décision, ne préjuge pas des retenues éventuelles et ne couvre pas automatiquement tout écart avec votre salaire habituel.
Fin d’emploi ou baisse d’activité : vérifier la continuité de couverture
La couverture des accidents non professionnels ne s’arrête pas nécessairement le soir du dernier jour travaillé. Selon la brochure Suva 2026, elle prend fin le trente-et-unième jour suivant celui où cesse le droit à au moins la moitié du salaire, ou à une prestation de remplacement assimilée. Ce repère doit être appliqué à votre situation et confirmé avec votre assureur.
Une assurance par convention peut, dans les conditions prévues, prolonger la couverture des accidents non professionnels jusqu’à six mois consécutifs. Elle doit être conclue avant l’expiration de la couverture existante et dépend de l’assureur compétent ; ce n’est ni une prolongation automatique ni une solution universelle.
Une baisse sous le seuil de huit heures chez le même employeur peut également modifier la couverture des loisirs. Demandez une confirmation écrite dès qu’un contrat, un congé non payé ou un horaire change.
Si votre contrat prend fin, les démarches d’assurance-accidents sont distinctes de celles relatives au chômage frontalier et au PDU1. Traitez les deux sujets séparément pour éviter de manquer un délai ou un document.
Checklist après un accident
- Prévenir rapidement l’employeur, même si l’accident paraît mineur.
- Décrire les faits sans supposer leur qualification juridique.
- Demander le nom exact de l’assureur LAA et le numéro de sinistre.
- Vérifier si l’horaire atteint au moins huit heures par semaine chez le même employeur pour la couverture des loisirs.
- Remettre les certificats médicaux et conserver une copie de chaque pièce.
- Avant la poursuite des soins en France, confirmer le circuit avec l’assureur.
- En cas de fin d’emploi, de congé non payé ou de baisse d’horaire, demander la date exacte de fin de couverture et les possibilités de prolongation.
À retenir
À Genève comme dans le canton de Vaud, un salarié frontalier doit d’abord prévenir son employeur et identifier l’assureur-accidents compétent. La couverture des accidents professionnels est obligatoire pour les salariés, tandis que celle des loisirs dépend notamment du seuil d’au moins huit heures par semaine chez le même employeur.
Pour les soins en France, une incapacité de travail ou une fin d’emploi, ne vous fiez pas à une règle résumée : demandez au gestionnaire du dossier de confirmer par écrit la procédure et les prestations examinées.
Avertissement — Ce contenu est une information générale, vérifiée le 14 septembre 2026. Il ne constitue ni un avis juridique ni une décision d’assurance. La qualification de l’accident, l’assujettissement social, les prestations et la prise en charge des soins dépendent du dossier et de la décision de l’assureur compétent. Les personnes indépendantes, détachées, actives dans plusieurs États ou concernées par un télétravail complexe doivent obtenir une analyse individuelle.
Sources officielles consultées
- Office fédéral de la santé publique, « Prise en charge des coûts en cas d’accident par l’assurance-maladie et l’assurance-accidents », fiche du 6 février 2026, consultée le 14 septembre 2026.
- Suva, « Votre couverture d’assurance Suva », brochure 1807.F, édition du 1er janvier 2026, consultée le 14 septembre 2026. Les mentions propres à la Suva sont présentées comme telles.
- Centre d’information AVS/AI, « La sécurité sociale en Suisse », état au 1er janvier 2026, mise à jour du 21 janvier 2026, consulté le 14 septembre 2026.
- Centre d’information AVS/AI, mémento 6.05 « Assurance-accidents obligatoire LAA », état au 1er janvier 2025, réimpression novembre 2025, consulté le 14 septembre 2026.
- Suva, « Accident ordinaire ou accident-bagatelle ? », publié le 14 août 2026, consulté le 14 septembre 2026.