Rachat du pilier 3a en 2026 : un frontalier peut-il combler une lacune de 2025 ?
Depuis 2026, une personne qui n’a pas versé le maximum autorisé dans son pilier 3a en 2025 peut, sous conditions, combler tout ou partie de cette lacune.
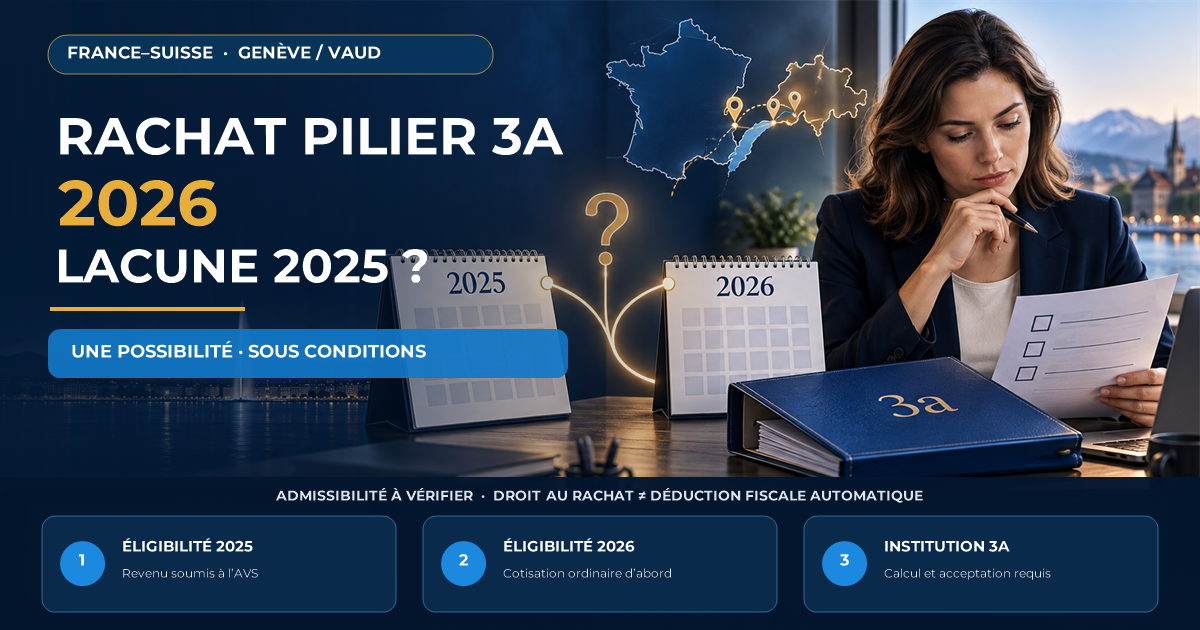
Depuis 2026, une personne qui n’a pas versé le maximum autorisé dans son pilier 3a en 2025 peut, sous conditions, combler tout ou partie de cette lacune. C’est la première année où ce rachat rétroactif est possible, car les lacunes antérieures à 2025 ne sont pas concernées.
Un frontalier domicilié en France n’est pas exclu du seul fait de son domicile : l’OFAS indique qu’une personne domiciliée à l’étranger peut cotiser au pilier 3a lorsqu’elle travaille en Suisse et relève des assurances sociales suisses. Il faut toutefois remplir les conditions de cotisation pendant l’année de la lacune et pendant l’année du rachat.
Attention : avoir le droit d’effectuer un rachat suisse ne signifie pas automatiquement obtenir une économie d’impôt. Pour un frontalier, la déductibilité effective dépend notamment de son imposition réelle et de la procédure fiscale à laquelle il a accès. Genève, Vaud et la France ne doivent pas être confondus.
La réponse courte
Pour racheter en 2026 une lacune de 2025, il faut notamment :
- avoir disposé en 2025 d’un revenu d’activité soumis à l’AVS suisse et avoir été autorisé à cotiser au pilier 3a ;
- disposer également en 2026 d’un revenu permettant de cotiser au pilier 3a ;
- verser d’abord la totalité de la cotisation ordinaire maximale admise pour 2026 ;
- ne pas avoir déjà perçu une prestation de vieillesse du pilier 3a ;
- demander à l’institution 3a de calculer et d’accepter le rachat de la lacune 2025 ;
- distinguer ce droit au rachat de son traitement fiscal personnel.
Le plafond annuel du rachat est limité à la « petite cotisation », soit 7 258 francs en 2026, même lorsque la personne non affiliée à un 2e pilier dispose d’un plafond ordinaire plus élevé. Ce montant est un plafond de versement rétroactif, pas une économie d’impôt garantie.
Ce qui change réellement en 2026
Avant cette réforme, une capacité de versement 3a inutilisée à la fin d’une année était en principe perdue. Les nouvelles règles permettent de combler plus tard certaines lacunes apparues à partir de 2025. Le premier cas possible est donc le rachat, en 2026, d’une lacune née en 2025.
Le délai peut aller jusqu’à dix ans. Cela ne permet pas de remonter avant 2025 : en 2026, seule une lacune de 2025 peut être concernée ; les années suivantes entreront progressivement dans la fenêtre.
Le rachat vient en plus de la cotisation ordinaire de l’année, mais seulement après que la cotisation ordinaire maximale admise a été entièrement versée. Il ne faut donc pas envoyer deux montants indistincts sans avoir obtenu les instructions de la banque, de l’assurance ou de la fondation de prévoyance.
Ce dossier est volontairement centré sur cette nouveauté 2026. Pour revoir les différences entre prévoyance liée et libre, les usages du 3a ou les points généraux à contrôler, consultez notre guide du troisième pilier.
Qui peut racheter une lacune de 2025 ?
La condition centrale n’est pas la nationalité ni le domicile : c’est le droit de cotiser au pilier 3a. L’OFAS rattache ce droit à l’exercice d’une activité dont le revenu est soumis à l’AVS suisse. Il précise que les personnes domiciliées à l’étranger mais travaillant en Suisse et soumises au système suisse des assurances sociales peuvent aussi se constituer un pilier 3a.
Pour la lacune 2025, ce droit doit avoir existé en 2025. Il doit également exister en 2026, année du rachat. Une personne qui n’avait aucun revenu soumis à l’AVS suisse pendant l’année lacunaire ne peut pas créer artificiellement un droit de rachat pour cette année.
La circulaire 18a de l’Administration fédérale des contributions ajoute plusieurs contrôles cumulatifs. Elle exclut notamment le rachat lorsque la personne a déjà perçu une prestation de vieillesse du pilier 3a. Un retrait, un départ de Suisse, un changement d’activité ou une situation proche de la retraite justifie donc une vérification individuelle auprès de l’institution 3a avant tout paiement.
Comment calculer la lacune sans confondre les plafonds ?
Une lacune correspond à la différence entre la cotisation maximale que la personne était autorisée à verser pour l’année considérée et les versements réellement effectués. Le montant dépend donc du profil de 2025 et des cotisations déjà créditées cette année-là.
Pour 2026, les plafonds ordinaires indiqués par l’OFAS sont :
- 7 258 francs pour une personne salariée affiliée à une institution de prévoyance du 2e pilier ;
- 20 % du revenu, avec un maximum de 36 288 francs, pour une personne indépendante non affiliée à une institution de prévoyance.
Ces plafonds ordinaires ne doivent pas être confondus avec le plafond du rachat rétroactif. En 2026, le rachat supplémentaire est plafonné à 7 258 francs. Il reste aussi limité au montant réel de la lacune de 2025.
Exemple pédagogique : une personne autorisée à verser 7 258 francs en 2025, mais qui n’en a versé que 5 000, présente une lacune théorique de 2 258 francs. Elle ne doit pas conclure seule que ce montant est automatiquement rachetable et déductible : l’institution doit confirmer l’admissibilité et le traitement fiscal dépendra de sa situation.
Dans quel ordre effectuer les versements en 2026 ?
L’ordre est essentiel. L’OFAS indique que la totalité de la cotisation ordinaire admise pour 2026 doit être versée avant le rachat de la lacune 2025.
Pour un salarié affilié au 2e pilier, cela signifie en principe créditer d’abord jusqu’à 7 258 francs au titre de 2026, puis procéder au rachat accepté pour 2025. Pour un profil sans 2e pilier, l’institution doit déterminer la cotisation maximale ordinaire autorisée selon le revenu avant de traiter le rachat.
La cotisation ordinaire doit être créditée sur le compte 3a au plus tard le 31 décembre de l’année pour être prise en compte pour cette même année fiscale. N’attendez pas le dernier jour : les délais de traitement et les pièces demandées par l’institution peuvent rendre un ordre tardif inopérant.
Une séquence prudente consiste à :
- demander le relevé des versements 3a de 2025 ;
- faire confirmer le droit de cotiser pour 2025 et 2026 ;
- faire calculer la cotisation ordinaire maximale de 2026 ;
- la verser intégralement selon les instructions de l’institution ;
- demander ensuite le montant de rachat 2025 accepté ;
- conserver séparément les attestations de cotisation ordinaire et de rachat.
Frontalier travaillant à Genève : quelle déduction fiscale ?
Le canton de Genève confirme que les versements ordinaires 3a admis pour 2026 sont plafonnés à 7 258 francs pour les personnes affiliées au 2e pilier et à 36 288 francs pour celles qui ne le sont pas, sous réserve de la limite liée au revenu.
Son bulletin fiscal du 30 janvier 2026 précise que les rachats 3a effectués en 2026 pourront être déduits dans la déclaration fiscale 2026, remplie en 2027, si les conditions du rachat sont réunies. Cette information vise la déclaration genevoise et ne suffit pas, à elle seule, à garantir une déduction à chaque frontalier imposé à la source.
Un frontalier genevois doit donc vérifier deux choses séparément :
- l’institution 3a accepte-t-elle le rachat au regard des règles fédérales ?
- sa situation fiscale lui permet-elle effectivement de faire valoir ce montant dans la procédure genevoise qui lui est applicable ?
Le bulletin genevois cité confirme le principe pour la déclaration fiscale 2026, mais n’établit pas à lui seul que chaque non-résident a accès à la procédure permettant de faire valoir la déduction. Cet article ne présume donc pas qu’un frontalier remplit les conditions fiscales nécessaires.
Frontalier travaillant dans le canton de Vaud : que prouve VaudTax ?
L’aide officielle VaudTax 2026 prévoit une saisie distincte pour les cotisations ordinaires 3a et les rachats d’années de cotisations. Elle rappelle que le rachat suppose notamment le droit de cotiser pendant les années concernées, l’absence de perception préalable d’une prestation de vieillesse 3a et le versement intégral de la cotisation annuelle admise. Elle demande également de conserver les attestations de l’institution de prévoyance.
Cette page explique la déclaration des contribuables qui utilisent VaudTax. Elle ne prouve pas qu’un travailleur domicilié en France peut déduire le rachat dans sa déclaration française, ni qu’il est personnellement imposable dans le canton de Vaud.
Pour comprendre pourquoi le canton d’emploi ne suffit pas à déterminer le traitement fiscal d’un frontalier, consultez notre article sur la différence fiscale entre Genève et Vaud. Avant de verser, demandez une réponse adaptée à votre régime réel plutôt que de transposer une règle genevoise, vaudoise ou française.
Et côté français ?
Les sources officielles suisses utilisées ici établissent les conditions du rachat 3a et son traitement dans le système fiscal suisse. Aucune d’elles n’établit une déduction automatique dans une déclaration française.
Ne reportez donc pas spontanément le rachat dans une rubrique française par analogie avec une attestation suisse. Si votre salaire est imposé en France ou si vous avez une obligation déclarative dans les deux pays, demandez au service des impôts compétent ou à un professionnel qualifié comment traiter le versement dans votre situation.
La bonne question n’est pas seulement « puis-je racheter ? », mais aussi « dans quel pays, dans quelle procédure et pour quelle année ce versement pourrait-il avoir un effet fiscal ? ».
Les documents à réunir avant de décider
- l’attestation ou le relevé de tous les versements 3a effectués en 2025 ;
- la preuve du revenu soumis à l’AVS suisse en 2025 et en 2026 ;
- l’indication de l’affiliation ou non à un 2e pilier pour chaque année ;
- le calcul écrit de la lacune établi ou confirmé par l’institution 3a ;
- l’attestation de la cotisation ordinaire 2026 intégralement versée ;
- l’attestation séparée du rachat ;
- la confirmation de la procédure fiscale applicable à Genève, dans le canton de Vaud ou en France.
VaudTax précise que les attestations relatives aux cotisations ordinaires et aux rachats constituent des pièces justificatives à conserver et à joindre dans la procédure vaudoise lorsqu’elles sont requises.
Les erreurs à éviter
- Chercher à racheter une lacune de 2024 ou d’une année antérieure : seules les lacunes nées à partir de 2025 entrent dans le nouveau dispositif.
- Verser le rachat avant d’avoir complété la cotisation ordinaire maximale de 2026.
- Confondre 7 258 francs de versement avec 7 258 francs d’économie d’impôt.
- Appliquer le plafond de 36 288 francs au rachat : le plafond annuel du rachat reste la petite cotisation.
- Penser qu’un domicile en France interdit toujours le pilier 3a : l’assujettissement aux assurances sociales suisses est déterminant pour le droit de cotiser.
- Déduire le versement en France simplement parce qu’une institution suisse a délivré une attestation.
- Supposer que tous les frontaliers de Genève ou de Vaud suivent la même procédure fiscale.
À retenir
En 2026, un frontalier peut potentiellement combler une lacune de pilier 3a née en 2025. Il doit avoir eu le droit de cotiser en 2025 et en 2026, compléter d’abord sa cotisation ordinaire 2026, ne pas avoir déjà perçu une prestation de vieillesse 3a et respecter le plafond applicable au rachat.
Le droit d’effectuer ce rachat ne garantit pas son avantage fiscal pour un résident français. À Genève, il faut vérifier la procédure fiscale réellement accessible ; à Vaud, l’aide VaudTax concerne les personnes qui remplissent une déclaration vaudoise et ne démontre aucune déduction française. Obtenez une confirmation avant de verser.
Avertissement — Article d’information générale revérifié le 6 octobre 2026. Il ne constitue ni un conseil fiscal, ni un conseil juridique, ni une recommandation de placement. L’admissibilité du rachat et sa déductibilité dépendent de la situation individuelle, de l’assujettissement social, du régime fiscal, des retraits antérieurs et de la procédure applicable. Faites confirmer votre cas par l’institution 3a et l’autorité fiscale compétente avant tout versement.
Sources officielles consultées
- Office fédéral des assurances sociales, « Le troisième pilier », publié le 10 février 2026, consulté le 6 octobre 2026.
- Office fédéral des assurances sociales, « Votre cotisation au 3e pilier », publié le 27 novembre 2025, consulté le 6 octobre 2026.
- Administration fédérale des contributions, « Circulaire actualisée sur le traitement fiscal des cotisations et prestations du pilier 3a », publiée le 22 décembre 2025, et circulaire 18a, contrôlées le 6 octobre 2026.
- République et canton de Genève, « Montants LPP3 », mise à jour du 5 mars 2026, consultée le 6 octobre 2026.
- République et canton de Genève, « AFC Infos — janvier 2026 », bulletin du 30 janvier 2026, p. 6, consulté le 6 octobre 2026.
- État de Vaud, « Aide prestation VaudTax 2026 », rubrique « Formes reconnues de prévoyance individuelle 3e pilier A », consultée le 6 octobre 2026.